

和田拓馬(株式会社デジタルキューブ 取締役 / 公認会計士・税理士)
社内で稼働しているシステムをすべて洗い出したものの、そこから先に進めない。上場準備で IT の整備に着手した企業から聞こえてくる声です。基幹システム、会計システム、販売管理システム、勤怠管理、経費精算、顧客管理。数え上げればきりがなく、どれから手をつければよいのか判断がつきません。
すべてのシステムを同じ深さで整備しようとすれば、時間も費用も足りなくなります。かといって勘で優先順位を決めれば、審査の場面で根拠を示せません。必要なのは、どのシステムが重要なのかを判断する筋道です。
前回の記事『IT ガバナンスはどこまでやるべきか』では、IT ガバナンスを「情報セキュリティ」「ビジネス」「財務諸表」の3領域に分け、目指すレベルの決め方が領域ごとに異なることを整理しました。今回は、3領域のうち最も基準が明確な財務諸表の領域を取り上げ、重要なシステムを特定していく具体的な手順を解説します。
財務諸表の領域だけは、基準から逆算できる
3領域のなかで財務諸表の領域が扱いやすいのは、判断の尺度が外部に用意されているためです。情報セキュリティは全社必須、ビジネスは各社判断という整理でしたが、財務諸表には監査基準が存在します。
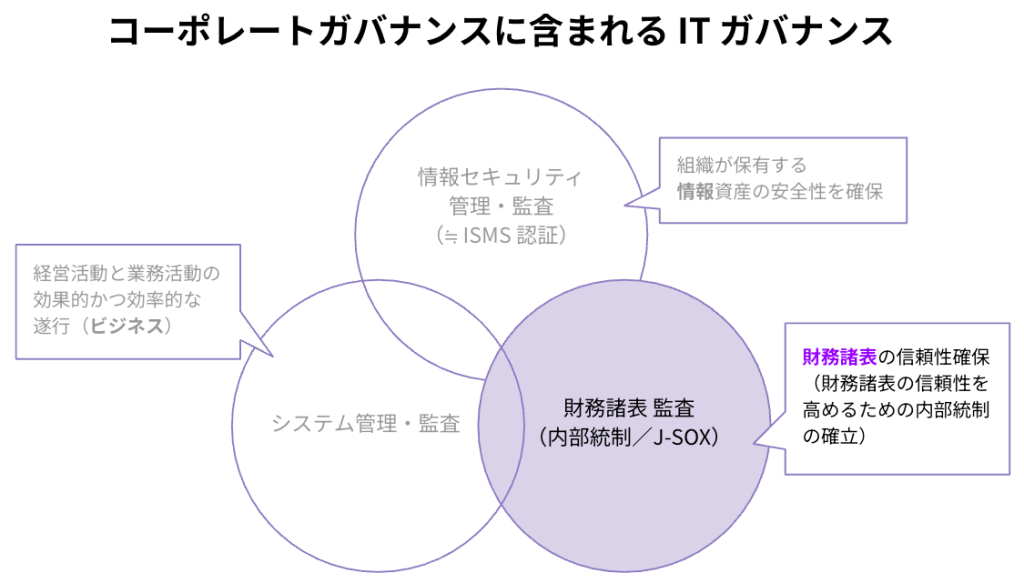
尺度があるということは、逆算ができるということでもあります。財務諸表の信頼性を確保するという目的から出発すれば、確保すべき対象は財務諸表に載る数字であり、数字を作っているシステムが整備の対象になります。財務諸表に影響しないシステムは、少なくとも財務諸表の領域では優先度が下がります。
システムの一覧から出発すると判断できないのは、出発点が誤っているからです。数字の側から出発すれば、必要な範囲は自ずと絞られていきます。
財務諸表から遡るという順序
具体的な手順を3つの領域に分けて追っていきます。会計・数字の領域から始まり、ビジネス・業務プロセスの領域を経て、情報システム・情報処理の領域にたどり着く流れです。
会計・数字の領域
出発点は財務諸表です。財務諸表から試算表へ、試算表から重要な勘定科目へと降りていきます。
重要な勘定科目の代表は売上高でしょう。金額的な重要性が高く、期ずれや架空計上といった誤りが生じやすい科目でもあります。売上高が特定できたら、その数字がどの事業から生まれているのかを分解します。複数の事業を営んでいる企業であれば、売上高に占める比率が高い事業から順に並べていきます。
売上高の大半を占める事業が1つあるなら、まずはその事業を追いかけることになります。売上高への寄与が小さい事業まで同じ深さで整備する必要はありません。
ビジネス・業務プロセスの領域
重要な事業が特定できたら、その事業の業務プロセスをたどります。
製造業であれば、受注から購買、製造、販売、回収へと流れる一連のプロセスが描けます。プロセスのなかで、どの時点で売上が計上されるのかを確認します。出荷基準を採用しているなら、出荷指示、出荷、実績データの送信、売上計上という流れになるでしょう。
業務プロセスを追う目的は、数字が生まれる瞬間を特定することにあります。プロセス全体ではなく、勘定科目に直結する部分に焦点を絞ります。
情報システム・情報処理の領域
数字が生まれる瞬間が特定できたら、その処理を担っているシステムを洗い出します。
出荷実績から売上が計上されるのであれば、出荷システムと会計システムの2つが対象です。加えて、両システムの間でデータを受け渡しているインターフェースも対象に含まれます。さらにその下には、各システムの保守・運用があり、IT 全社統制があり、IT 環境があります。
ここまで分解して初めて、何を確かめればよいかが具体的になります。
受注生産メーカーの例で追ってみる
流れを1つの例で通してみます。スマートフォンやテレビ向けの部品を受注生産しているメーカーを想定します。
財務諸表から試算表、重要な勘定科目として売上高を特定します。売上高を事業別に分解すると、事業A が大半を占め、事業B は小さい。したがって事業A の業務プロセスを追います。
事業A のプロセスは受注、購買、製造、販売、回収と流れます。売上が計上されるのは販売の局面で、より細かくは出荷指示、出荷、出荷システムからの実績送信、売上計上という順序です。
システムの側を見ると、出荷実績はまず出荷システムに記録されます。記録されたデータは、夜間のバッチ処理や CSV ファイルの受け渡しといった何らかの経路をたどって会計システムへ渡り、売上の仕訳として計上されます。データが移動する経路にあたる部分がインターフェースです。したがって検証すべきは、出荷システム、会計システム、両者をつなぐインターフェースの3点になります。
社内に10のシステムがあったとしても、財務諸表の領域で優先的に手を入れるべき対象は絞り込めました。残るシステムを無視してよいわけではありませんが、少なくとも順序は定まります。
インターフェースをどう検証するか
3点のうち、見落とされやすいのがインターフェースです。個々のシステムは正しく動いていても、システム間のデータの受け渡しで誤りが生じることがあります。連携が途中で止まって一部のデータが渡らない、取り込み時に項目の対応関係がずれる、手作業の転記で入力を誤るといった事態は、システム単体を確認しているだけでは見つかりません。
出荷システムと会計システムを例に、何を突き合わせるのかを整理します。
出荷システムが保持している出荷情報には、出荷番号、品目名、得意先名、倉庫名、出荷数量、単価、出荷日といった項目があります。一方の会計システムが保持する会計情報には、仕訳番号、品目名、得意先名、勘定科目、金額、計上日といった項目が並びます。
両者を見比べると、検証すべき対応関係が浮かび上がります。
金額の正確性については、出荷数量と単価が正しく掛け合わされて会計システムの金額になっているかを確認します。単価マスタが古いまま更新されていない、値引きが反映されていないといった誤りは、ここで検出されます。
計上時期の正確性については、出荷日が正しく計上日に反映されているかを確認します。期末をまたぐ出荷の計上時期は、監査でも重点的に見られる論点です。
倉庫名のように会計システムへ渡らない項目もあれば、勘定科目のように会計システム側で付与される項目もあります。すべての項目を突き合わせるのではなく、財務諸表の数字に直結する項目に絞って検証することが実務的です。
IT 業務処理統制と IT 全般統制の境目
インターフェースの検証は、前回紹介した3層構造のうち IT 業務処理統制に位置づけられます。データ集計やバッチ処理といった個別の処理が正しく行われているかを確かめる層です。
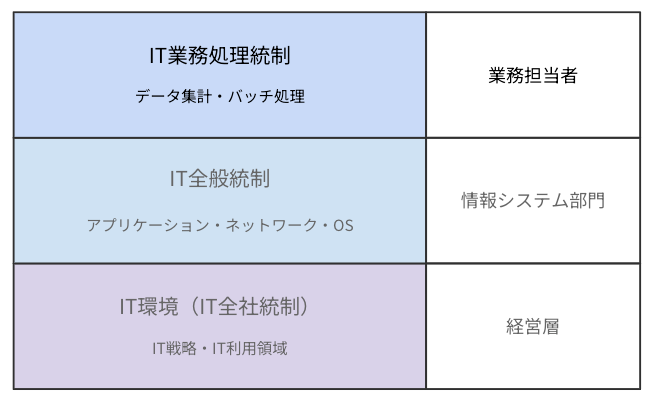
一方、出荷システムと会計システムそれぞれの保守・運用は IT 全般統制の領域になります。プログラムの変更が承認を経て行われているか、アクセス権が適切に付与されているか、バックアップが取得されているかといった論点です。
両者の関係を押さえておくと、指摘を受けたときの対応先が判断できます。データが正しく変換されていないという指摘であれば IT 業務処理統制の問題であり、誰でもプログラムを変更できる状態だという指摘であれば IT 全般統制の問題です。
そして両層の土台にあるのが IT 全社統制です。IT 戦略や IT 環境をどう定めるかという層であり、担い手は経営陣になります。インターフェースの検証という細かい話も、遡れば経営の領域につながっています。
TOKYO PRO Market では J-SOX 対応は任意
ここまで財務諸表の領域を掘り下げてきましたが、TOKYO PRO Market(以下、TPM)への上場を検討している企業にとって重要な前提があります。
東京証券取引所が公表している制度比較によれば、TPM では四半期決算と J-SOX 対応がいずれも任意とされています。一般市場では必須である一方、TPM では義務づけられていません。上場時の監査証明も、一般市場が最近2年間であるのに対し TPM は最近1年間です。発行・継続開示の様式も、金商法ベースではなく取引所規則ベースとなっています。
参考:プロマーケットの今後の方向性について(東京証券取引所 上場推進部/2026年2月18日)
任意であるという事実は、TPM 上場を目指す企業にとって負担軽減として働きます。J-SOX 相当の文書化を上場前に完了させる必要はありません。
ただし、任意であることと不要であることは別です。J-SOX の枠組みが求められないとしても、財務諸表そのものは監査を受けます。数字が正しく作られているかという問いは、制度の形式にかかわらず投げかけられます。決算数値の根拠を説明できない状態では、監査法人との対応が長引き、上場スケジュールに影響しかねません。
さらに視野を広げれば、TPM から一般市場へのステップアップを検討する段階では J-SOX 対応が必要になります。TPM 上場の時点で財務諸表に効くシステムを特定し、少なくとも何が重要なのかを把握しておけば、次の段階での負担は大きく変わります。
任意だから何もしないのではなく、任意だからこそ範囲を絞って着手する。TPM の柔軟な制度設計を活かすのであれば、今回整理した遡り方が判断の助けになるはずです。
拠り所となるガイダンス
財務諸表の領域について、より詳しく検討する際に参照できる公的な文書があります。
システム管理基準 追補版は、財務報告に係る IT 統制のガイダンスとして位置づけられた文書です。財務報告に係る IT 統制を具体的に検討する際の指針となる内容が示されています。
参考:システム管理基準 追補版(財務報告に係る IT 統制ガイダンス)(経済産業省/令和6年12月25日)
上場準備の実務では、文書を最初から通読するより、判断に迷った論点について該当箇所を確認する使い方が現実的でしょう。今回整理した遡り方で範囲を絞ったうえで、絞った範囲について何をどこまで検証すべきかを確認する。そうした使い方であれば、限られた時間でも十分に活用できます。
まとめ
財務諸表に効く IT 統制を特定するには、システムの一覧からではなく財務諸表から出発します。財務諸表、試算表、重要な勘定科目、事業、業務プロセス、システムという順序で遡れば、優先すべき対象は絞り込めます。
システム間のインターフェースは見落とされやすい領域です。出荷数量と単価から金額が正しく算出されているか、出荷日が正しく計上日になっているか。財務諸表の数字に直結する項目に絞って検証することが実務的です。
インターフェースの検証は IT 業務処理統制、システムの保守・運用は IT 全般統制、その土台となる IT 環境の整備は IT 全社統制。3層のどこに属する論点なのかを見極めれば、対応の主体も定まります。
TPM では J-SOX 対応が任意とされていますが、財務諸表の信頼性そのものは問われます。ステップアップを視野に入れるのであれば、上場前の段階で重要なシステムを把握しておく意味は小さくありません。
次回は、範囲とレベルを決めたうえで外部の評価をどう活用するかを取り上げます。ISMS 認証、AWS FTR、SOC レポートといった第三者評価の使い分けについて、自社での取得経験も交えて解説します。
無料相談会のご案内
FinanScope では、TOKYO PRO Market 上場に関する無料相談会を実施しています。
相談可能な内容
- TOKYO PRO Market 上場の準備・進め方
- IT ガバナンス・情報セキュリティ体制の整備に関するご相談
- 上場準備における体制整備・資本政策のご相談
特徴
- 自らの TOKYO PRO Market 上場経験に基づく実践的なサポート
- 公認会計士・税理士の資格を持つ担当者が実務目線でアドバイス
- オンラインで全国どこからでも参加可能
▶ ご相談はこちらから https://meetings.hubspot.com/takuma6/finanscope-online
「地方から、新しい可能性を切り拓く」。一社一社の状況は異なりますが、その挑戦を私たち FinanScope は全力で支援します。
TPM や上場準備に関する情報は、FinanScope 公式 note でも継続的に発信しています。最新の市場動向や実務的な知見を定期的に更新していますので、ぜひフォローしてご活用ください。
▶ FinanScope 公式 note:https://note.com/finanscope