和田拓馬(株式会社デジタルキューブ 取締役 / 公認会計士・税理士)
上場準備を進めていると、意識はどうしても上場審査に向かいます。J-Adviser による上場適格性の調査、監査法人による監査、規程の整備。上場日を迎えることが当面の目標になるのは自然なことです。
ところが、上場企業としての開示義務は上場日その日から始まります。TOKYO PRO Market(以下、TPM)では、上場日に TDnet を通じて決算情報等のお知らせと流動性プロバイダーの指定のお知らせを開示することになっています。その後も決算のたびに、そして会社に重要な出来事が起きるたびに、開示が求められます。
何を、いつまでに、どこまで開示しなければならないのか。上場前にその全体像を把握しておけば、上場後の体制づくりに無理がなくなります。今回は、東京証券取引所の上場ガイドブックをもとに、TPM 上場企業に求められる開示を整理します。
参考:2025 上場ガイドブック TOKYO PRO Market 編 (東京証券取引所/2025年12月)
TPM の開示は「定期開示」と「適時開示」の2本立て TPM 上場企業の開示は、大きく2つに分けられます。
ひとつは、決まった時期に行う「定期開示」です。決算の内容をまとめた決算情報と、有価証券報告書に相当する発行者情報がこれにあたります。
もうひとつは、重要な出来事が起きたときに行う「適時開示」です。新株の発行や合併といった会社の決定、災害や訴訟といった発生した出来事、業績予想の修正などが対象になります。
以下、それぞれの中身を見ていきます。
決算情報 ─ 年2回、45日以内が目安 決算情報は、いわゆる決算短信にあたる開示です。TPM では中間期と年度末の年2回、開示します。
開示の期限について、規則には年度決算または中間決算の内容が定まったら直ちに開示するとだけ定められており、具体的な日数は明記されていません。ただしガイドブックでは、遅くとも2か月以内の開示が求められるとしたうえで、内国会社は東証の他市場に合わせて45日以内の開示が望まれるとしています。実務上は、45日以内を目安に決算スケジュールを組むことになります。
一般市場と大きく異なるのは、四半期開示が任意である点です。四半期ごとの決算開示は規則上求められていません。一般市場へのステップアップを見据えて任意で四半期開示を行う企業もありますが、その場合の記載内容や開示時期には規則上の定めがないため、J-Adviser や監査法人と事前に調整する必要があります。
発行者情報 ─ 有価証券報告書に相当する開示資料 作成時期と様式 発行者情報は、他の市場の上場企業が提出する有価証券報告書などの法定開示に相当する開示資料です。事業年度の末日、または中間会計期間の末日から3か月以内に作成し、公表しなければなりません。決算情報と同じく、年2回の開示になります。
様式は東証が定めており、特例施行規則の別記第4号様式に従って作成します。
公表の方法 公表の方法は、東証のウェブサイトへの掲載か、自社のウェブサイトへの掲載かを選べます。ただし内国会社については、特段の事情がない限り、東証のウェブサイトへの掲載を選ぶことが望ましいとされています。東証のウェブサイトに掲載したうえで、自社のウェブサイトにも載せることは差し支えありません。
一度掲載した発行者情報は、次の発行者情報が掲載されるまで継続して掲載する必要があります。また、内容に変更や訂正すべき事項が生じた場合は、担当 J-Adviser と相談のうえ、直ちに公表しなければなりません。
有価証券報告書を提出する会社もある TPM 上場企業のすべてが発行者情報を作成しているわけではありません。金融商品取引法上の有価証券報告書の提出義務を負っている会社は、発行者情報に代えて有価証券報告書と半期報告書で対応する仕組みになっています。
デジタルキューブも、TPM 上場企業として有価証券報告書を提出している会社のひとつです。TPM 上場後に第三者割当増資を行った際、有価証券届出書を提出しており、継続開示として有価証券報告書の提出が必要となったためです。
適時開示 ─ 一般市場と大きな違いはない 対象となる会社情報 適時開示について、ガイドブックは TPM 上場企業も他の市場の上場企業と同様に適時適切に会社情報を開示する義務があり、求められる項目は他の市場と大きな違いはないとしています。
開示の対象となる会社情報は、主に次のとおりです。
上場会社の決定事実(新株の発行、合併、業務提携、代表取締役の異動など)
上場会社の発生事実(災害による損害、訴訟、主要株主の異動など)
上場会社の決算情報
業績予想や配当予想の修正等
子会社等の決定事実、発生事実、業績予想の修正等
その他の情報(支配株主等に関する事項、担当 J-Adviser の異動など)
開示は TDnet を通じて行われ、報道機関に伝達されるほか、適時開示情報閲覧サービスに掲載されます。
軽微基準 ただし、すべての決定や出来事を開示しなければならないわけではありません。投資判断への影響が小さいものについては、軽微基準として開示が不要になる場合が定められています。
たとえば株式の募集であれば、払込金額の総額が1億円未満と見込まれる場合は、原則として開示の対象外です。固定資産の譲渡や取得、業務上の提携なども、純資産や売上高に対する比率で軽微基準が設けられています。開示が必要かどうか迷ったときは、まず軽微基準に該当するかを確認することになります。
TPM ならではの開示事項 TPM 特有の開示事項もあります。代表的なのが、担当 J-Adviser の異動です。
TPM では、J-Adviser との契約を維持していることが上場を続けるための前提になっています。担当 J-Adviser との契約が解消され、必要な期間内に別の J-Adviser と契約できなければ、上場廃止になります。そのため J-Adviser の異動は、投資家にとって重要な情報として適時開示の対象とされています。
J-Adviser の役割 TPM の適時開示で特徴的なのは、担当 J-Adviser の関与です。担当 J-Adviser は、上場企業に対して適時開示に必要な助言や指導を行うほか、TDnet への登録にあたって東証との調整を担います。開示資料の内容確認から登録まで、J-Adviser と連携しながら進める体制になっています。
ただし、J-Adviser が関与するからといって、上場企業の義務が軽くなるわけではありません。ガイドブックも、J-Adviser 制度は上場企業やその取締役の義務を減免するものではないと明記しています。開示の責任は、あくまで上場企業自身にあります。
インサイダー取引規制 TPM に上場する株式も、金融商品取引法上のインサイダー取引規制の対象です。TPM では一般投資家による買付けは原則としてできませんが、売付けには制限がありません。上場前から株式を持つ役員や従業員が、上場後に売却することも考えられます。
ガイドブックでは、個社の状況に応じて役職員の自社株売買の管理体制を整備することも考えられるとしています。適時開示の体制とあわせて、内部者取引の防止にも目を配る必要があります。
業績予想は任意、ただし出せば修正開示の対象になる 実務上、見落とされやすいのが業績予想の扱いです。
TPM では業績予想の開示は任意とされています。開示するかどうかは会社の判断に委ねられており、規則上の義務はありません。ガイドブックでは、投資家との情報格差を解消する観点から、それぞれの実情に応じて積極的に取り組むよう要請しています。
注意したいのは、業績予想を開示すると、その後の修正が適時開示の対象になる点です。直近に公表した予想値と比べて、新たな予想値や決算の数値が次の基準に該当した場合は、直ちに開示しなければなりません。
売上高:1.1倍以上または0.9倍以下
営業利益、経常利益、純利益:1.3倍以上または0.7倍以下
業績予想を出すことは、投資家や取引先への誠実な姿勢を示す手段になります。一方で、予想の精度が低ければ、修正の開示を繰り返すことになりかねません。予実管理の体制とあわせて、開示の有無や開示する項目を判断することが大切です。なおガイドブックによれば、売上高や利益の予想値を示す形式に限らず、主要な経営指標の予想値や将来見通しの記述的な説明を開示する方法も選べます。
そのほかに求められること 上場目的の開示 東証は TPM 上場企業に対し、なぜ TPM に上場したのか、TPM をどう活用したいのかという上場目的の開示を働きかけています。新規上場時に加えて、上場後も毎年1回以上、上場目的の実現状況を評価して開示する仕組みです。
参考:プロマーケットの今後の方向性について (東京証券取引所 上場推進部/2026年2月18日)
TPM 上場目的の開示、実務対応編 ─ 6月15日の締め切りに向けて、今すぐ始めるべきこと
アナリストレポートの発行に向けた努力 TPM 上場企業は、自社に関するアナリストレポートが定期的に発行されるよう努めることが規則で求められています。担当 J-Adviser も、アナリストレポートが広く発行されるよう支援する役割を担います。義務ではなく努力義務ですが、投資家に向けた情報発信の一環として位置づけられています。
株主の側に生じる開示 会社の開示とは別に、株主の側に開示義務が生じる場合もあります。TPM に上場した株式を5%を超えて保有する株主は、大量保有報告書を提出しなければなりません。提出するのは株主自身ですが、オーナー経営者や役員が該当することが多いため、会社としても制度を把握しておく必要があります。
参考:大量保有報告書・変更報告書とは──TPM上場企業のオーナー経営者こそ知っておきたい5%ルールの基本
一般市場との違い ここまでの内容を、一般市場と比較して整理します。
項目 TPM 一般市場 定期開示の書類 発行者情報(有価証券報告書の提出義務者は有価証券報告書) 有価証券報告書 決算開示の頻度 年2回(中間・年度末) 年4回(四半期) 四半期開示 任意 必須 内部統制報告書 任意 必須 開示言語 英語または日本語 日本語 適時開示の項目 他市場と大きな違いなし ─ 開示への関与 担当 J-Adviser が助言・指導、TDnet 登録 上場会社が自ら行う
TPM は定期開示の負担が軽い一方で、適時開示については一般市場と同じ水準が求められます。開示の頻度や様式は柔軟でも、会社に起きた重要な出来事を投資家に伝える責任は変わらないということです。
開示体制をどう整えるか 開示義務を果たせる体制があるかどうかは、上場前の段階で確認されます。TPM の上場適格性要件のひとつに、企業内容やリスク情報等の開示を適切に行い、開示義務を履行できる態勢を整備していることが掲げられているためです。
J-Adviser は上場前の調査として、上場後の組織的な開示体制や手続き、経営陣と開示担当責任者が開示規則を十分に理解しているか、自社ウェブサイトへの公表手続きのフローが整備され社内に周知されているか、内部者取引の防止に向けた施策が講じられているか、といった点を確認します。
上場後の開示を円滑に進めるために、上場準備の段階から次のような準備をしておくとよいでしょう。
開示担当者と社内の報告ルートを決める 重要な決定や出来事は、現場で起きることが多いものです。開示担当者に情報が集まらなければ、適時開示は成り立ちません。どの部署で何が起きたら誰に報告するのか、社内の報告ルートをあらかじめ決めておく必要があります。
決算から開示までのスケジュールを組む 決算情報の45日以内、発行者情報の3か月以内という期限から逆算して、決算作業、監査法人の監査、取締役会での承認、J-Adviser による確認の日程を組み立てます。関係者が多い工程なので、余裕を持った計画が欠かせません。
J-Adviser との連絡体制をつくる TPM の適時開示は、担当 J-Adviser との連携が前提です。開示が必要になりそうな事案が生じたとき、すぐに相談できる窓口と連絡方法を決めておくことで、開示の遅れを防げます。
開示様式の見直しの動き TPM の開示制度は、見直しの途上にあります。東証は2026年2月に公表した資料で、TPM から一般市場への上場を円滑にする施策のひとつとして、発行者情報と有価証券報告書の様式を共通化したうえで一部項目の記載を任意化するなど、開示様式の見直しを2026年秋をめどに進める方針を示しました。
TPM から一般市場へのステップアップを考えている企業にとっては、TPM の段階で作成する開示書類が、その後の一般市場での開示につながりやすくなる可能性があります。今後の具体的な制度設計に注目しておきたいところです。
開示体制づくりに FinanScope を活用する 開示体制の整備から上場後の開示の運用までを支える仕組みとして、上場準備クラウド FinanScope の機能を紹介します。
開示に関わるテンプレートを使える FinanScope のテンプレート集には、開示体制の整備に関わるひな形が含まれています。適時開示が必要かどうかを確認するための「適時開示チェックシート」、開示の手続きを定める「法定開示・適時開示規程」、役職員の自社株売買の管理に関わる「インサイダー取引防止規程」、決算作業の抜け漏れを防ぐ「全社決算チェックリスト」などです。
規程やチェックリストを一から作る必要がないため、自社の実態に合わせた修正に時間を充てられます。開示以外にも、取締役会規程や経理規程といった上場準備で必要になる規程類、内部統制の3点セットなどのテンプレートを揃えています。
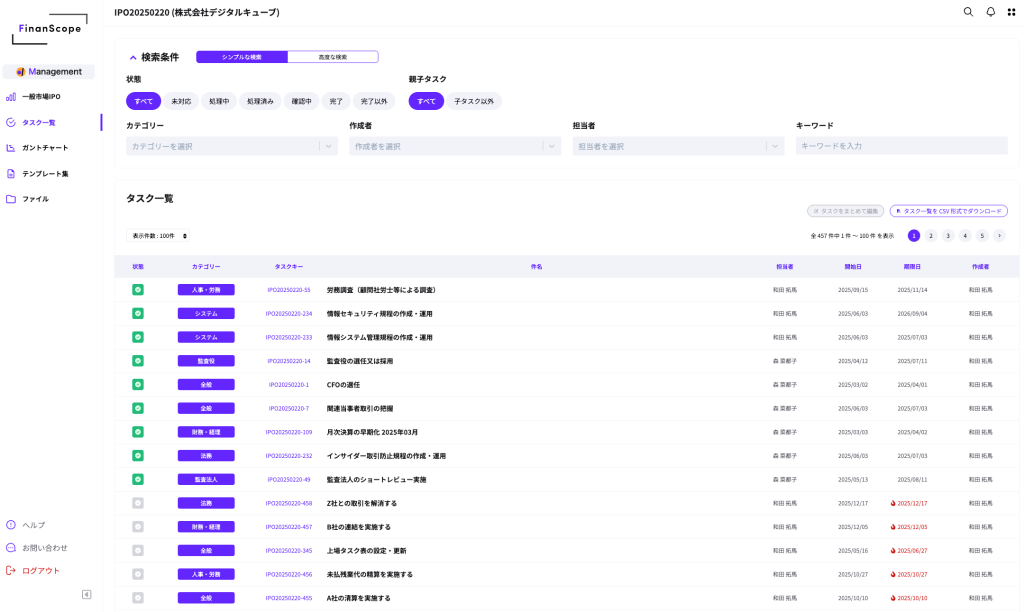
開示に向けた作業をタスクとして管理できる 決算から開示までには、決算作業、監査法人の監査、取締役会での承認、J-Adviser による確認と、多くの工程と関係者が関わります。FinanScope では、こうした作業をタスクとして登録し、カテゴリー、担当者、開始日、期限日を設定して管理できます。
タスクの状態は「未対応」「処理中」「処理済み」「確認中」「完了」で管理し、期限を過ぎたタスクは一覧で目立つように表示されます。大きな作業を親タスクと子タスクに分けて管理したり、ガントチャートでスケジュール全体を見渡したりすることもできます。
毎期の定期開示を効率よく回せる 決算情報と発行者情報は年2回、毎期同じ流れで作業が発生します。FinanScope では、CSV のテンプレートを使ってタスクを一括で取り込めるため、毎期発生する作業を効率よく登録できます。タスク一覧は CSV 形式で書き出すこともでき、社内外での進捗の共有にも活用できます。
まとめ TPM 上場企業に求められる開示は、決算情報と発行者情報からなる定期開示と、重要な出来事が起きたときの適時開示の2本立てです。
定期開示は年2回で、四半期開示や内部統制報告書は任意とされています。一般市場に比べて負担は軽く、TPM の柔軟な制度設計の表れといえます。一方で適時開示は、他の市場と大きな違いのない水準が求められます。担当 J-Adviser の助言や事務の支援を受けられますが、開示の責任は上場企業自身にあります。
業績予想は任意ですが、開示すれば修正の開示が必要になります。上場目的の開示のように、新たに求められるようになった開示もあります。
開示義務は上場日から始まります。上場準備の段階で、開示担当者と報告ルート、決算から開示までのスケジュール、J-Adviser との連絡体制を整えておくことが、上場後の安定した開示につながります。
無料相談会のご案内 FinanScope では、TOKYO PRO Market 上場に関する無料相談会を実施しています。
相談可能な内容
TOKYO PRO Market 上場の準備・進め方
上場後の開示体制の整備に関するご相談
上場準備における体制整備・資本政策のご相談
特徴
自らの TOKYO PRO Market 上場経験に基づく実践的なサポート
公認会計士・税理士の資格を持つ担当者が実務目線でアドバイス
オンラインで全国どこからでも参加可能
▶ ご相談はこちらから https://meetings.hubspot.com/takuma6/finanscope-online
「地方から、新しい可能性を切り拓く」。一社一社の状況は異なりますが、その挑戦を私たち FinanScope は全力で支援します。
TPM や上場準備に関する情報は、FinanScope 公式 note でも継続的に発信しています。最新の市場動向や実務的な知見を定期的に更新していますので、ぜひフォローしてご活用ください。
▶ FinanScope 公式 note:https://note.com/finanscope