和田拓馬(株式会社デジタルキューブ 取締役 / 公認会計士・税理士)
TOKYO PRO Market(以下、TPM)は、プロ投資家向けの市場です。個人投資家は原則として TPM の株式を買うことができません。この一点だけが知られていて、その先の仕組みは意外と知られていないように感じます。
どういう個人なら買えるのか、そのためにどんな手続きが必要なのか、持っている株を売ることはできるのか、一般市場に移った銘柄はどう扱われるのか… 上場企業の側から見ても、株主の裾野を広げようとするなら、個人投資家がどうすれば TPM に参加できるのかを正確に知っておく必要があります。
今回は、個人投資家が TPM に関わるための制度と実務を、特定投資家への移行から売買、情報の集め方まで整理します。
一般投資家が買えない仕組み
プロ向け市場という位置づけ
TPM は、2008年の金融商品取引法の改正によって設けられた「特定取引所金融商品市場」、いわゆるプロ向け市場です。金融商品取引法と東京証券取引所の規則によって、特定投資家等を除く一般投資家の買付けが禁止されています。
市場で直接売買できるのは、特定投資家と非居住者に限られます。
参考:市場概要(内国株)(日本取引所グループ)
買えないが、売ることはできる
注意したいのは、制限されているのが「買付け」だという点です。東証は「TPM 上場会社の株式を購入できるのは特定投資家等に限られる一方、売却については既存株主である一般株主も行うことができる」としています。
たとえば上場前から株式を持っていた役員や従業員、取引先は、特定投資家でなくても TPM で株式を売却できます。
一般投資家でも買える例外
一般投資家であっても、例外的に TPM での買付けが認められるケースがあります。東証の上場ガイドブックでは、法令に基づき、当該上場会社の役員のうち議決権の過半数を有する者による買付けと、当該上場会社の役員等が他の役員等と共同して一定の計画に従い、個別の投資判断に基づかず継続的に買付けを行う場合(いわゆる持株会)が挙げられています。
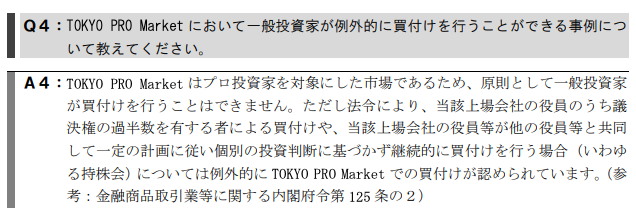 2025 上場ガイドブック TOKYO PRO Market 編 Ⅳ TOKYO PRO Market に関するQ&A(東京証券取引所/2025年12月)より
なぜプロに限るのか
TPM が買い手を限定しているのは、柔軟な制度設計と表裏一体の関係にあるためです。
東証が2026年2月に公表した資料によれば、TPM には株主数や利益などの形式基準がなく、上場審査は東証から認定を受けた J-Adviser が担います。上場時の監査証明は直前1年間で、発行・継続開示の様式は金融商品取引法ではなく取引所の規則に基づき、四半期決算や J-SOX 対応は任意とされています。
参考:プロマーケットの今後の方向性について(東京証券取引所 上場推進部/2026年2月18日)
一般市場に比べて、上場時のハードルも上場後の開示の負担も軽いのですが、投資判断に必要な情報を自ら集め、リスクを見極められる投資家に限っています。企業にとっての柔軟さは、投資家にとっての自己責任の重さと対になっていると言えます。
投資家の区分
金融商品取引法では、投資家を特定投資家と一般投資家に分け、さらに申出によって区分を移れるかどうかで、大きく4つに整理しています。
一般投資家に移行できない特定投資家
適格機関投資家(金融機関など)、国、日本銀行などです。TPM の株式をそのまま買うことができます。
一般投資家に移行できる特定投資家
上場会社や、資本金5億円以上の株式会社などです。原則として特定投資家として扱われ、申出によって一般投資家に移ることもできます。
特定投資家に移行できる一般投資家
上記以外の法人や、一定の要件を満たす個人です。原則は一般投資家ですが、申出によって特定投資家として扱われるようになれば、TPM の株式を買えるようになります。
特定投資家に移行できない一般投資家
要件を満たさない個人です。TPM の株式を買うことはできません。
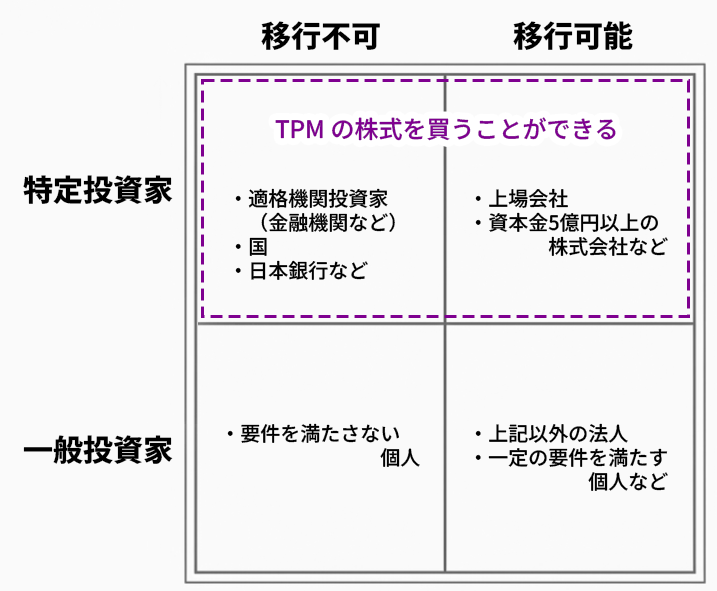
個人投資家が TPM に参加するには、3つめの「特定投資家に移行できる一般投資家」として、移行の手続きを経ることになります。
個人が特定投資家に移行するための要件
要件の全体像
個人が特定投資家への移行を申し出るには、法令で定める要件を満たす必要があります。日本証券業協会の Q&A では、証券会社が確認すべき要件として、次のいずれかが挙げられています。
- 匿名組合の営業者などとして、出資合計額3億円以上の組合の業務を執行していること(全組合員の同意が必要)
- 純資産3億円以上かつ金融資産3億円以上であること
- 純資産5億円以上、金融資産5億円以上、前年の収入1億円以上のいずれかに該当すること
- 純資産または金融資産のいずれかが3億円以上で、承諾日前1年間に取引があること
- 特定の知識経験を有し、純資産1億円以上、金融資産1億円以上、前年の収入1,000万円以上のいずれかに該当すること
ここでいう金融資産は、有価証券やデリバティブ取引などを指します。組合に関するものを除き、いずれの場合も、申出に係る契約の種類について1年以上の取引経験があることが求められます。
なお、Q&A の2026年6月16日最終改訂版では、4つめの要件が「承諾日前1年間の1か月あたりの平均的な契約件数が4件以上」と記載されています。同年8月の内閣府令の改正で件数の条件が撤廃されたため、上記は改正後の内容で記載しています。
参考:「特定投資家向け銘柄制度(J-Ships)」に関するQ&A(日本証券業協会/2026年6月最終改訂)
2022年と2026年の改正
個人の要件は、段階的に緩和されてきました。
2022年7月の内閣府令の改正では、資産要件に加えて、知識や経験に着目した要件が設けられました。あわせて、1年以上の取引経験は、移行を申し出る証券会社との取引に限られなくなりました。日本証券業協会の Q&A でも、自社での取引経験だけでなく、ほかの証券会社が発行した取引残高報告書などの提出を受けて、取引経験を確認することも考えられるとしています。
2026年8月3日には、さらに要件が緩和されました。純資産または投資性の金融資産のいずれかが3億円以上の人について、従来は承諾日前1年間の取引が「1か月あたり平均4件以上」であることが求められていましたが、この件数の条件がなくなり、承諾日前1年間に取引があればよいとされました。頻繁には売買しない長期の投資家でも、資産要件を満たせば移行を申し出やすくなったことになります。
参考:「金融商品取引業等に関する内閣府令の一部を改正する内閣府令」の公布及びパブリックコメントの結果等について(金融庁/2026年8月3日)
移行の手続き
証券会社に申し出て承諾を受ける
特定投資家への移行は、個人が証券会社に申し出て、証券会社がその申出を承諾することで成立します。証券会社は承諾にあたって、申出者が要件を満たしているかを確認します。
移行は自動的に行われるものではありません。日本証券業協会の Q&A では、要件を形式的に満たしている顧客から申出を受けた場合であっても、特定投資家として扱うことがふさわしいかどうかは、顧客の知識・経験・財産の状況・投資目的に照らして、個別に実質的に判断する必要があるとしています。要件を満たせば必ず移行できる、というわけではありません。
契約の種類ごとに、証券会社ごとに
移行は、契約の種類ごとに行われます。また、移行の効力は、申出を承諾した証券会社との間でのみ生じます。ある証券会社で特定投資家として扱われていても、別の証券会社では改めて手続きが必要です。TPM の株式を売買しようとする証券会社で、株式の取引に係る契約について移行を受ける必要があります。
有効期間は最長1年
一般投資家から特定投資家への移行は、原則として1年の期間に限られます。証券会社が定める期限日を過ぎると、元の一般投資家に戻ります。特定投資家として扱われ続けたい場合は、期限日の前に更新の手続きをとる必要があります。
一方で、移行したあとでも、申し出ればいつでも一般投資家に戻ることができます。
証券会社ごとの取扱いの違い
実務上、注意が必要なのは、法令上の要件と、各証券会社の取扱いが必ずしも同じではない点です。
前述のとおり、法令上は、ほかの証券会社との1年以上の取引経験も認められています。ところが TPM 銘柄の取扱いが多い証券会社のなかには、個人については口座を開設したあと、自社で1年間の取引実績がなければ移行できないとしているところもあります。
TPM の株式を買いたいと考えたら、まず売買を予定する証券会社に、TPM 銘柄を取り扱っているか、個人の特定投資家への移行をどのような条件で受け付けているかを確認することから始める必要があります。
特定投資家になると何が変わるか
特定投資家になることは、TPM の株式を買えるようになることだけを意味しません。
証券会社などが特定投資家と取引する際には、適合性の原則、契約締結前の情報提供義務、最良執行方針等に係る情報提供義務、広告等の規制など、主に投資家との情報格差を是正するための行為規制が適用されなくなります。一般投資家であれば受けられるこうした保護が、特定投資家には及ばなくなるということです。
プロとして扱われるということは、自分で情報を集め、リスクを判断する責任を引き受けることでもあります。移行を申し出る前に、この点を理解しておく必要があります。
売買の実務
売買の仕組み
TPM の売買制度や清算・決済の制度は、東証の一般市場に準じたものとされています。売買単位について、東証は一律の定めを求めていませんが、株式の場合は100株に設定することが望まれるとしています。
売買はほとんど成立しない
実務上、最も大きな注意点は流動性です。東証の資料によれば、2024年末に上場していた133社のうち、1年間で市場での売買が一度もなかった会社が63社(47%)、売買が1回だけだった会社が54社(41%)でした。2025年9月末時点の上場会社149社のうち、株主数が50人未満の会社は約9割を占めます。
買いたいときに売り手がいるとは限らず、売りたいときに買い手がいるとも限りません。価格がついていない銘柄も多く、一般市場の株式と同じ感覚で売買できるわけではない点を理解しておく必要があります。
NISA と口座区分
NISA の成長投資枠は、上場株式などを対象としています。TPM から一般市場へステップアップ上場した銘柄は、一般市場の上場株式として、成長投資枠の対象になり得ます(整理銘柄・監理銘柄などの除外条件を除く)。
一方で、TPM に上場している状態の株式を NISA 口座や特定口座でどう扱えるかについては、証券会社ごとに取扱いが異なる可能性があります。口座区分や税務上の扱いは、売買を予定する証券会社に事前に確認してください。
投資判断のための情報の集め方
特定投資家として TPM の株式を買う場合、投資判断は自ら行うことになります。情報源として、次のようなものがあります。
発行者情報と決算情報
TPM 上場会社は、事業年度と中間会計期間ごとに、有価証券報告書に相当する発行者情報を作成・公表します。内国会社は東証のウェブサイトへの掲載が望ましいとされているため、多くの銘柄の発行者情報は東証のサイトで確認できます。決算情報は年2回、TDnet で開示されます。
適時開示
重要な決定や出来事があれば、TDnet を通じて適時開示が行われます。開示が求められる項目は、他の市場と大きな違いはありません。
上場目的の開示
東証の要請を受けて、TPM 上場会社の多くが「なぜ TPM に上場したのか」を開示しています。一般市場へのステップアップを目指すのか、体制整備や採用のために上場したのかによって、投資家としての見方は大きく変わります。
アナリストレポート
TPM 上場会社は、自社に関するアナリストレポートが定期的に発行されるよう努めることが規則で求められています。J-Adviser などが公表しているレポートも、判断材料のひとつになります。
開示の全体像については、別のコラム「TPM 上場企業は何を開示しなければならないか ─ 発行者情報・決算短信・適時開示の全体像」で整理しています。
今後の制度の変化
TPM の投資家の範囲は、広がる方向にあります。
金融庁の金融審議会ディスクロージャーワーキング・グループは、2025年12月の報告書で、TPM などで資金調達が少ない要因を「特定投資家の裾野が狭いこと」とし、要件を満たしながら移行の手続きをしていない「潜在的特定投資家」を、特定投資家私募の相手方やプロ向け市場の買付者の範囲に加える方向を示しました。
参考:金融審議会 ディスクロージャーワーキング・グループ 報告(金融庁/2025年12月26日)
金融庁は2026年4月の法案説明資料で、潜在的特定投資家を特定投資家私募の相手方に加えるとともに、内閣府令等の改正によって特定投資家の移行要件を緩和・明確化する予定であると説明しています。2026年8月の内閣府令改正も、特定投資家の裾野を広げる取り組みのひとつです。関連する金融商品取引法の改正法は成立しており、具体的な運用の開始時期は今後の政令や規則の整備を待つことになります。
参考:金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料(金融庁/2026年4月)
上場企業にとっての意味
ここまで投資家の側から整理してきましたが、上場企業にとっても無関係な話ではありません。
TPM 上場会社の株主が少ないのは、上場目的が資金調達以外にある会社が多いことに加えて、そもそも株式を買える投資家が限られていることも理由のひとつです。株主の裾野を広げたい会社であれば、個人投資家が特定投資家になるまでの手続きや、証券会社ごとの取扱いの違いを理解したうえで、投資家に説明できることが大切になります。
また、知識経験の例示には、株式新規上場に関する業務で中核的な役割を担った人や、資本政策などの企業財務に中核的な役割を担った上場会社やスタートアップの役員・従業者も含まれています。上場準備を主導した CFO や管理部門の責任者が、資産や収入の要件とあわせて、特定投資家の要件を満たす可能性もあるということです。地元の取引先や経営者仲間のなかにも、公認会計士や税理士など、例示に当たる人がいるかもしれません。制度の変化をとらえて、自社を応援してくれる株主を増やしていく。上場目的を開示する時代には、そうした取り組みもあわせて考えていく価値があります。
まとめ
TPM は特定投資家向けの市場であり、一般投資家による買付けは原則として禁止されています。ただし売却は一般投資家にも認められており、議決権の過半数を有する役員や持株会による買付けといった例外もあります。
個人が TPM の株式を買うには、特定投資家への移行が必要です。資産や収入、知識・経験に関する要件を満たしたうえで、証券会社に申し出て承諾を受けます。移行は契約の種類ごと、証券会社ごとに行われ、有効期間は最長1年です。2026年8月には、取引件数の条件が撤廃されるなど要件が緩和されました。一方で、証券会社によっては法令よりも厳しい条件を設けている場合があるため、事前の確認が欠かせません。
実際に売買する際には、流動性の低さに注意が必要です。TPM から一般市場へステップアップした銘柄は成長投資枠の対象になり得ますが、TPM に上場している状態の株式の口座区分は証券会社への確認が必要です。
潜在的特定投資家の制度化など、投資家の裾野を広げる動きは続いています。TPM は、個人にとって少しずつ近い市場になりつつあります。
無料相談会のご案内
FinanScope では、TOKYO PRO Market 上場に関する無料相談会を実施しています。
相談可能な内容
- TOKYO PRO Market 上場の準備・進め方
- 上場後の株主構成や資本政策に関するご相談
- 上場準備における体制整備のご相談
特徴
- 自らの TOKYO PRO Market 上場経験に基づく実践的なサポート
- 公認会計士・税理士の資格を持つ担当者が実務目線でアドバイス
- オンラインで全国どこからでも参加可能
▶ ご相談はこちらから https://meetings.hubspot.com/takuma6/finanscope-online
「地方から、新しい可能性を切り拓く」。一社一社の状況は異なりますが、その挑戦を私たち FinanScope は全力で支援します。
TPM や上場準備に関する情報は、FinanScope 公式 note でも継続的に発信しています。最新の市場動向や実務的な知見を定期的に更新していますので、ぜひフォローしてご活用ください。
▶ FinanScope 公式 note:https://note.com/finanscope